

Mapa revela perfil das farmácias por estado
Levantamento reúne 94.238 pontos de venda e mostra como independentes, redes e associativismo estão distribuídos pelos estados brasileiros
 por Adriana Bruno em
 Siga nosso canal
O varejo farmacêutico brasileiro reúne 94.238 pontos de venda na base analisada, com predominância das farmácias independentes, mas também diferenças relevantes na presença de redes e do modelo associativista entre os estados. O Panorama Farmacêutico teve acesso aos dados compilados pelo IQVIA até abril de 2026.
Do total identificado, 48.631 PDVs são independentes, equivalentes a 51,6% da base. As redes somam 28.603 estabelecimentos, ou 30,4%, enquanto o associativismo reúne 17.004 unidades, correspondentes a 18%.
São Paulo concentra maior número de PDVs
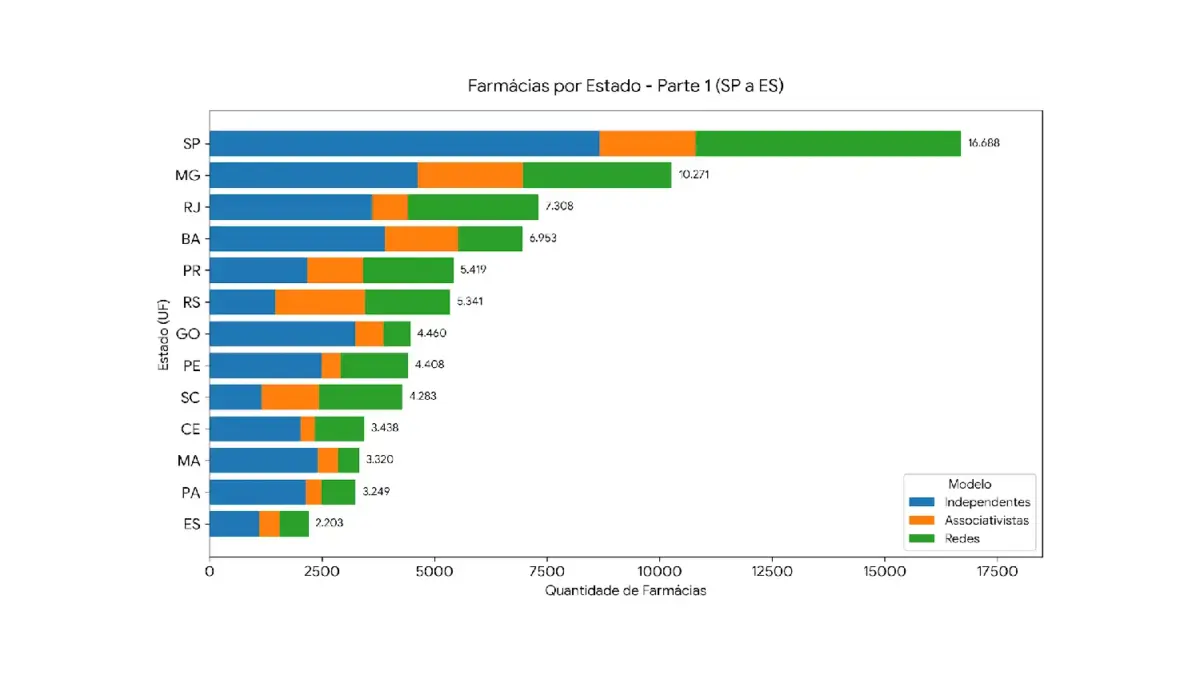
A distribuição estadual evidencia a dimensão dos principais mercados. São Paulo lidera, com 16.688 pontos de venda, seguido por Minas Gerais, com 10.271, e Rio de Janeiro, com 7.308. A Bahia aparece na quarta posição, com 6.953 PDVs, enquanto Paraná e Rio Grande do Sul reúnem 5.419 e 5.341, respectivamente.
Na sequência estão Goiás, com 4.460 estabelecimentos, Pernambuco, com 4.408, e Santa Catarina, com 4.283. O Ceará completa o grupo dos dez maiores mercados estaduais, com 3.438 unidades.
Além do volume absoluto, a divisão por formato mostra diferenças na estrutura competitiva de cada mercado. Em São Paulo, maior concentração do país, os independentes representam 51,9% dos PDVs, enquanto as redes respondem por 35,3% e o associativismo, por 12,8%.
Redes ganham participação em diferentes mercados
A presença das redes alcança proporções distintas pelo país. Santa Catarina apresenta a maior participação proporcional, com 1.855 dos 4.283 estabelecimentos classificados nessa categoria, equivalentes a 43,3% do total estadual. Sergio Mena Barreto, CEO da Abrafarma, comenta que o setor está vivendo um momento muito interessante. “A Abrafarma bate hoje 50% do mercado e as indústrias testam seus produtos primeiro nas nossas redes”, comenta.
O Rio de Janeiro também apresenta forte presença desse formato, com 2.901 unidades, ou 39,7% dos 7.308 PDVs. No Paraná, são 2.006 estabelecimentos, correspondentes a 37% do total. São Paulo registra 35,3%, enquanto Pernambuco chega a 34,1%.
A composição evidencia ainda mercados nos quais redes e associativismo, somados, representam parcela significativa. No Rio Grande do Sul, por exemplo, os dois segmentos respondem juntos por 72,7% dos estabelecimentos, enquanto em Santa Catarina essa participação chega a 73%.
Fonte: IQVIA – abril 2026
Associativismo tem maior peso em alguns estados
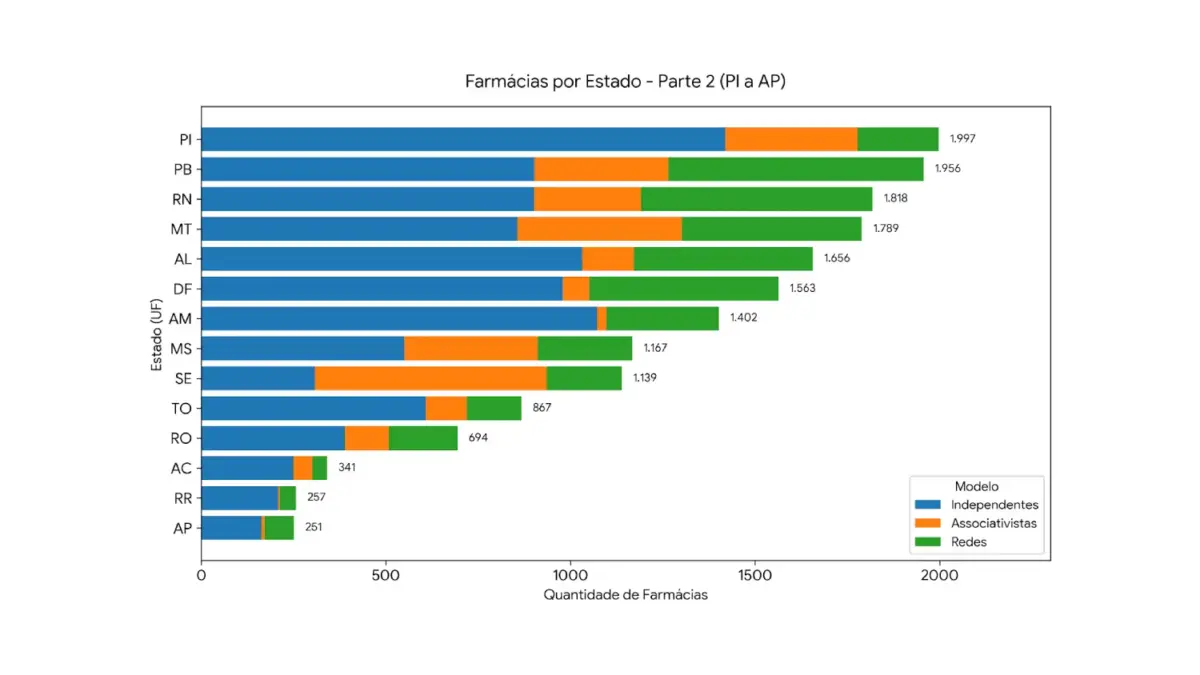
O associativismo apresenta sua maior participação proporcional em Sergipe, onde reúne 628 das 1.139 unidades identificadas, equivalentes a 55,1%. O formato também é relevante no Rio Grande do Sul, com 2.001 PDVs, ou 37,5% do mercado estadual.
Em Santa Catarina, representa 29,7% dos estabelecimentos, enquanto no Mato Grosso do Sul chega a 30,9%. O Paraná registra 22,8%, e Minas Gerais, também 22,8%.
O levantamento mostra ainda locais nos quais a composição entre os formatos é mais distribuída. Paraná é um dos principais exemplos, com 40,2% de independentes, 37% de redes e 22,8% de associativistas. No Espírito Santo, os independentes representam 50,2%, as redes, 29,1%, e o associativismo, 20,7%.
Nilson Ribeiro, diretor-executivo e institucional da Abrafad, comenta que o cenário do varejo farmacêutico mudou de forma irreversível. “A aceleração digital, a ascensão de novos concorrentes, os desafios logísticos de entregas e o empoderamento de um consumidor cada vez mais exigente redefiniram as regras do jogo. Diante dessa realidade, a farmácia independente e associativa enfrenta um divisor de águas – adaptar-se com inteligência às mudanças do consumidor ou perder competitividade”, avalia.
Independentes predominam em grande parte do país
Apesar da presença relevante dos demais formatos, os independentes lideram a composição na maioria dos estados. As maiores participações proporcionais aparecem em Roraima, com 81,3%, Amazonas, com 76,5%, Maranhão, com 72,5%, Goiás, com 72,4%, e Piauí, com 71,1%.
Também apresentam participação superior a 60% estados como Acre, Amapá, Alagoas, Pará, Distrito Federal e Tocantins.
No extremo oposto, há mercados em que a presença dos independentes é menor. Santa Catarina registra 26,9%, enquanto o Rio Grande do Sul apresenta 27,4% e Sergipe, 27%. Nesses mercados, redes e associativismo assumem participação proporcionalmente mais elevada na composição do varejo.
A distribuição evidencia, portanto, um varejo farmacêutico com predominância nacional dos independentes, mas estruturas estaduais bastante distintas em termos de redes e associativismo. Os dados permitem dimensionar essas diferenças e estabelecer um retrato regional dos formatos de atuação presentes no mercado.
Edison Tamascia, presidente da Febrafar, reitera que as farmácias independentes no Brasil representam uma parcela significativa do varejo farmacêutico em número de estabelecimentos. “Existe, de fato, uma grande movimentação de abertura de farmácias, mas também há muitos fechamentos, porque muitas vezes o empreendedor entra no negócio sem a estrutura e o investimento necessários para competir”, pondera.


