

Varejo farmacêutico cresce 13% em 12 meses
Mercado movimentou R$ 262,6 bilhões entre setembro de 2025 e agosto deste ano, enquanto digital avança 42,1% e lojas maduras puxam a venda média
 por Adriana Bruno em
 Siga nosso canal
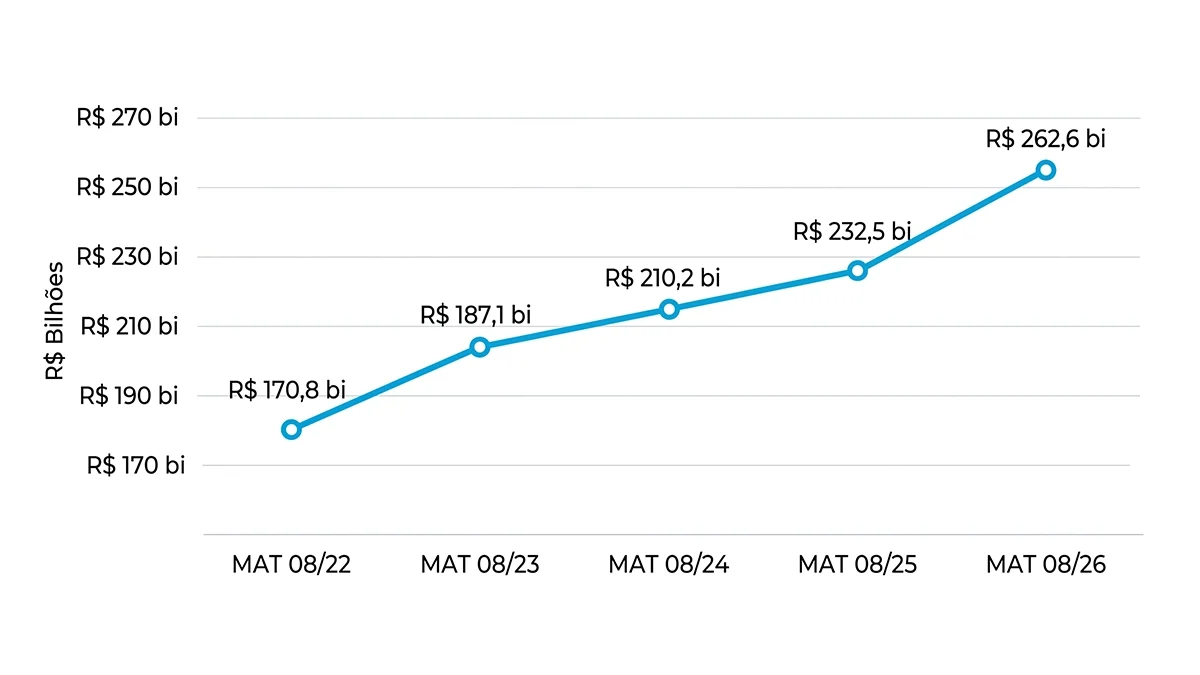
Entre agosto de 2022 e agosto de 2026, o mercado farmacêutico passou de R$ 170,8 bilhões para R$ 262,6 bilhões, com crescimento composto de 11,3% ao ano, segundo levantamento da Close-Up CDD Assortment.
Considerando os oito primeiros meses de cada ano, o valor evoluiu de R$ 116 bilhões em 2022 para R$ 176,8 bilhões em 2026, com CAGR de 11,1%.
Para Bianca Lamim, analista de market insights da Close-Up International, o avanço combina a força de categorias tradicionais com a ascensão de novos vetores de demanda.
“Os medicamentos de prescrição continuam sendo uma base importante para o desempenho do varejo, enquanto o GLP-1 ganhou espaço e passou a exercer uma influência maior sobre a expansão. É um movimento que merece atenção porque altera a composição do crescimento do mercado”, destaca.
Redes ganham participação no mercado
O levantamento divide o varejo entre Abrafarma, demais redes, federações, independentes e especialistas digitais. No período de 12 meses encerrado em agosto, a Abrafarma apresentou crescimento de 16,5%, seguida pelas demais redes, com alta de 13,9%.
As farmácias independentes avançaram 6,9%, enquanto as federações cresceram 3,3%. Os especialistas digitais registraram alta de 4,6%. Na outra ponta, as demais farmácias apresentaram retração de 23%.
Segundo Bianca, o comportamento dos diferentes formatos reflete características próprias das operações e dos modelos de negócio.
“Os resultados mostram que o mercado não evolui de maneira uniforme entre os diferentes perfis de farmácia. As redes estruturadas apresentam uma dinâmica própria de expansão, enquanto outros formatos enfrentam condições distintas para capturar o crescimento”, avalia.
Evolução do mercado
Lojas novas e maduras
Foram contabilizadas 100.135 lojas com vendas nos 12 meses analisados. Desse total, 12.372 pertencem à Abrafarma, 6.253 às demais redes, 27.965 às federações e 53.545 aos independentes.
De janeiro a agosto, a base somou 99.723 lojas com vendas, sendo 12.371 da Abrafarma, 6.221 das demais redes, 27.954 das federações e 53.177 dos independentes.
As lojas maduras representam 79,7% da base da Abrafarma, 69,1% das demais redes, 76,7% das federações e 63,8% dos independentes. No conjunto do mercado, a participação das unidades maduras chega a 69,7%.
Venda média aumenta com a maturação
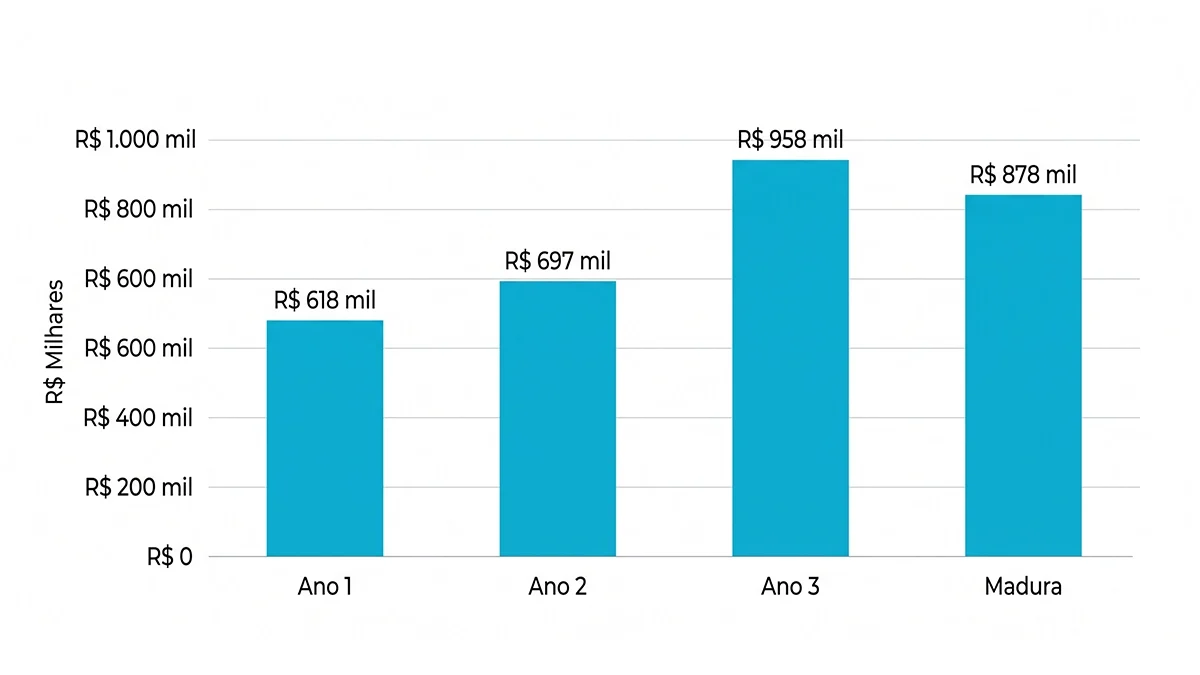
O tempo de operação também está relacionado à venda média mensal por loja. No ano 1, a média é de R$ 618 mil. No ano 2, sobe para R$ 697 mil e chega a R$ 958 mil no ano 3. Nas lojas maduras, o valor é de R$ 878 mil.
O sortimento acompanha essa evolução. No ano 1, as lojas comercializam 11.283 produtos distintos. No ano 2, são 11.269; no ano 3, 11.521; e nas unidades maduras, 11.283.
“A maturidade está relacionada à capacidade de a operação ampliar o portfólio e atender diferentes demandas. Os dados mostram que existe uma evolução importante nos primeiros anos, especialmente até o terceiro ano de atividade”, pontua Bianca.
Por canal, a venda média mensal no ano 3 é composta por R$ 438 mil nas demais redes, R$ 196 mil nas federações e R$ 82 mil nos independentes, dentro da média geral de R$ 958 mil apresentada pelo levantamento.
Venda média por maturação
Expansão chega a cidades de diferentes portes
A abertura de unidades ocorre em municípios de diferentes tamanhos. Nos 12 meses analisados, foram contabilizadas 7.602 novas lojas.
Desse total, 698 lojas foram abertas em municípios com mais de 1 milhão de habitantes; 431, em cidades com até 1 milhão; 1.665, em localidades com até 500 mil; e 4.808, em municípios com até 300 mil habitantes.
De janeiro a agosto, foram contabilizadas 4.370 novas lojas, sendo 384 em cidades com mais de 1 milhão de habitantes, 208 em municípios com até 1 milhão, 914 em localidades com até 500 mil e 2.864 em cidades com até 300 mil habitantes.
Digital acelera e chega a R$ 8,2 bilhões
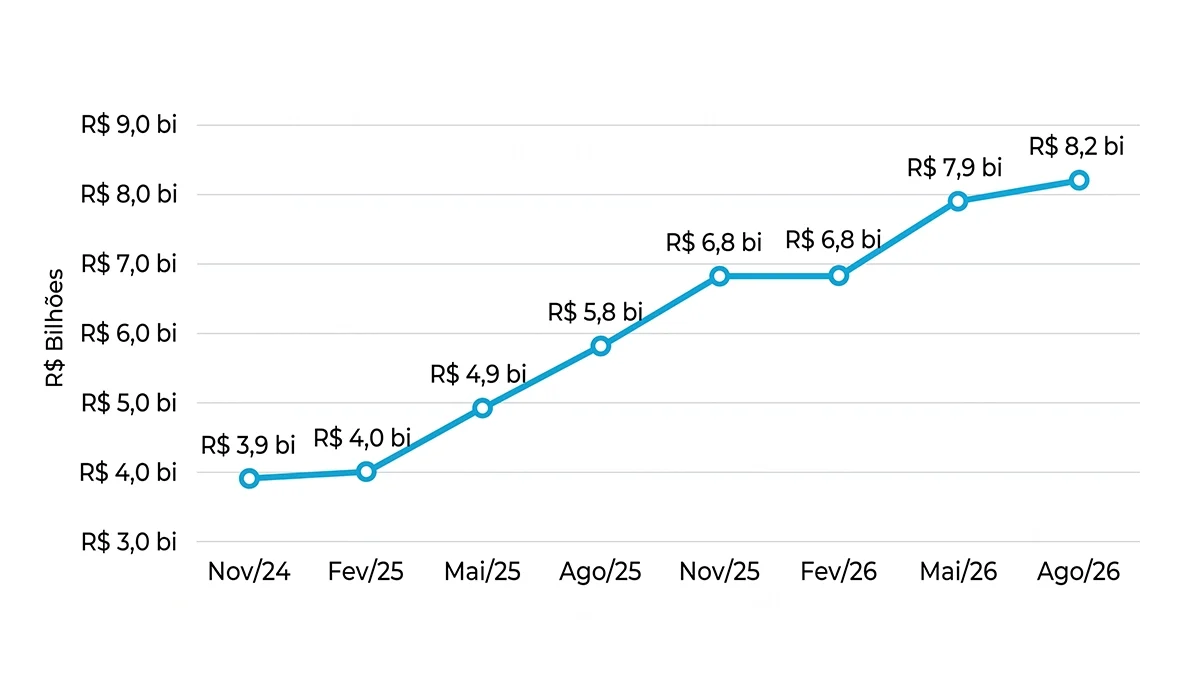
As vendas digitais apresentaram crescimento de 42,1% e alcançaram R$ 8,2 bilhões em agosto de 2026, considerando o período de 12 meses agrupado em trimestres móveis.
A evolução do canal foi contínua. As vendas passaram de R$ 3,9 bilhões em novembro de 2024 para R$ 4 bilhões em fevereiro de 2025, R$ 4,9 bilhões em maio, R$ 5,8 bilhões em agosto e R$ 6,8 bilhões em novembro de 2025. Em fevereiro de 2026, chegaram a R$ 6,8 bilhões, em maio a R$ 7,9 bilhões e, em agosto, a R$ 8,2 bilhões.
A penetração digital no mercado total também aumentou, de 16,7% em novembro de 2024 para 27,3% em agosto de 2026.
Evolução das vendas digitais
Categorias no digital
No período de 12 meses, MIPS respondem por 54,2%, enquanto MPX representam 18,6% e o total de medicamentos chega a 16,4% na apresentação específica de penetração da venda.
Entre os não medicamentos, os dermocosméticos apresentam penetração de 20,3%, seguidos por bebê e criança, com 15,8%; vitaminas e suplementos, com 10,9%; beleza e cabelo, com 10,2%; e cuidados pessoais, com 9,4%.
Também aparecem alimentos e bebidas, com 8,1%; MIPS e terapias, com 9,6%; conveniência, com 6,9%; e PS, testes e equipamentos médicos, com 7,2%. O total de não medicamentos registra 11,5%.
De janeiro a agosto, a participação de MIPS chega a 55,6%, enquanto MPX representam 18,9% e o total de medicamentos alcança 16,7%. Entre os não medicamentos, dermocosméticos respondem por 19,2%, bebê e criança por 13,5%, vitaminas e suplementos por 10,3%, beleza e cabelo por 8,8% e cuidados pessoais por 8,4%.
Bianca destaca que a expansão ocorre em diferentes categorias e reforça a integração do canal digital à operação das farmácias.
“O digital deixou de funcionar apenas como uma extensão da loja física e passou a integrar a jornada de compra. O desempenho das categorias mostra que há diferentes níveis de adesão, com alguns segmentos avançando de forma mais intensa nesse ambiente. Medicamentos de prescrição, Bebê e Criança, Vitaminas e Suplementos e MIPS também se destacam, com o digital crescendo muito acima da venda total”, finaliza.


