
Consumer health é principal motor do avanço das farmácias
Estudo mostra que 58% do novo faturamento do varejo farmacêutico veio de não medicamentos
 por César Ferro em
 Siga nosso canal
O varejo farmacêutico brasileiro registrou faturamento de R$ 274,4 bilhões nos últimos 12 meses até julho de 2026. O montante corresponde a uma taxa de crescimento anual composta (CAGR) de 11,6% em relação aos R$ 177,3 bilhões registrados quatro anos antes. Segundo levantamento da IQVIA, os produtos de consumer health vêm despontando como principais motores dessa expansão.
Dos R$ 97,1 bilhões adicionados ao faturamento do canal no período, 42% (R$ 40,6 bilhões) vieram de medicamentos prescritos, excluídos os produtos à base de GLP-1, que registraram faturamento de R$ 13,4 bilhões. O restante veio de diferentes frentes:
Subcategorias impulsionam o crescimento de consumer health
(Faturamento em bilhões de reais)
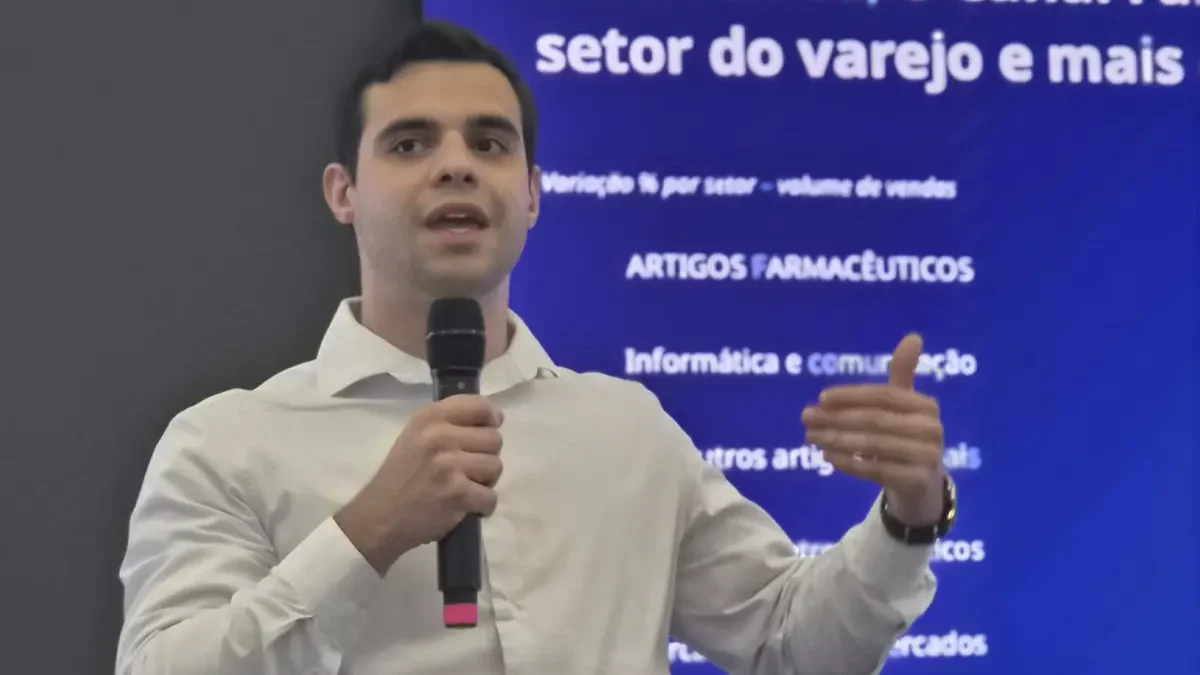
“Vale destacar que a área de nutrição registrou um CAGR de 18,4% no período, o maior depois do GLP-1”, revela Luca Neves, analista de marketing da unidade de negócios de consumer health da multinacional. A declaração foi feita durante o Shopper On Life, evento realizado pelo Retail Farma Brasil com cobertura exclusiva do Panorama Farmacêutico.
Margem bruta favorece produtos de consumer health
Para o executivo, a diferença de rentabilidade é um dos fatores que favorecem a categoria. A margem bruta estimada para medicamentos prescritos varia de 24% a 25%, enquanto a de produtos de consumer health oscila entre 38% e 42%.
O estudo também identifica três motivações de compra que ajudam a explicar a procura por esses produtos:
- Cuidado: produtos voltados ao tratamento de sintomas, com faturamento de R$ 39,1 bilhões (14,3% do canal)
- Prevenção: categorias como vitaminas, nutrição e proteção solar, que somaram R$ 34 bilhões (12,4% do canal)
- Beleza: produtos para cabelos, corpo e rosto, responsáveis por R$ 36,1 bilhões (13,2% do canal)
Desde 2022, o faturamento dos artigos de beleza teve incremento de 66%, enquanto o de prevenção avançou 57% e o de cuidado, 34%. “Os medicamentos para tratamento de sintomas vendem 1,8% mais unidades por ano. Já entre itens como vitaminas e produtos de nutrição, a evolução foi de 6,1%. Ou seja, o shopper não compra mais apenas para tratar, mas também para se cuidar de forma contínua”, destaca.
Produtos para cabelos lideram crescimento
Entre as dez subcategorias que mais contribuíram para o crescimento, sete pertencem às frentes de prevenção ou beleza e, juntas, respondem por 64% da expansão dessas categorias. Artigos para cabelos lideram em crescimento incremental, com R$ 4,2 bilhões, seguidos por vitaminas e suplementos (R$ 3,2 bi) e produtos para o trato gastrointestinal (R$ 2,9 bi).
Marcas próprias ganharam terreno
O cenário também favoreceu as marcas próprias das redes de farmácias. Nos 12 meses encerrados em julho, o mercado de private label faturou R$ 6,6 bilhões em consumer health, o equivalente a 5,1% do segmento. Em 2022, essa participação era de 4%.
A expansão também se reflete na variedade de produtos disponíveis nas gôndolas. Nos últimos quatro anos, o número de SKUs de selos privados aumentou em 2.780, passando de 8.104 para 10.884. No mesmo período, o total de SKUs da indústria recuou em 5.919, de 184.915 para 178.996. “Cada SKU de marca própria vende 45% a mais do que há quatro MATs. Com isso, players como a RD Saúde ganharam relevância entre os fabricantes da categoria”, afirma Neves.
Preço importa, mas não define
O preço é um fator relevante na escolha, mas não é o único determinante. Em pesquisa da IQVIA com 360 compradores de marcas próprias, a qualidade foi citada por 34% dos entrevistados. Na sequência foram mencionadas a experiência pessoal positiva (25%) e a confiança na loja (22%), desconsiderado o fator preço.