Entenda 12 sinais de crise nas farmácias e distribuidoras
Recuperação judicial, emissão de R$ 300 milhões em debêntures e levantamento de 54 empresas em recuperação ou falência reforçam a atenção sobre o endividamento e a gestão financeira do mercado
 por Adriana Bruno em
 Siga nosso canal
O setor farmacêutico atravessou uma semana marcada por novos alertas financeiros. Em 3 de outubro, a distribuidora Navarro apresentou pedido de recuperação judicial, confirmado pela companhia no dia 5.
Já em 8 de outubro, a Profarma comunicou ao mercado a aprovação de sua terceira emissão de debêntures, no valor de R$ 300 milhões, para pré-pagar dívidas existentes, alongar o perfil do endividamento e otimizar a estrutura de capital.
Os episódios têm naturezas diferentes. A Navarro recorreu à recuperação judicial, enquanto a operação anunciada pela Profarma é uma captação de recursos por meio de títulos de dívida.
A emissão não significa, por si só, que a companhia esteja em recuperação judicial ou falência. Porém, fontes ouvidas pelo Panorama Farmacêutico entendem que os dois movimentos colocam o endividamento e a gestão do caixa em evidência, em um setor que depende de capital de giro para sustentar estoques, abastecimento e operação.
O cenário exige atenção. O portal noticiou com exclusividade o levantamento do Monitor RGF-BIZDOC que registrou 54 empresas do setor farmacêutico em recuperação judicial ou falência, com posição em 30 de junho de 2026. Desse total, 29 estavam em recuperação judicial e 25 em falência.
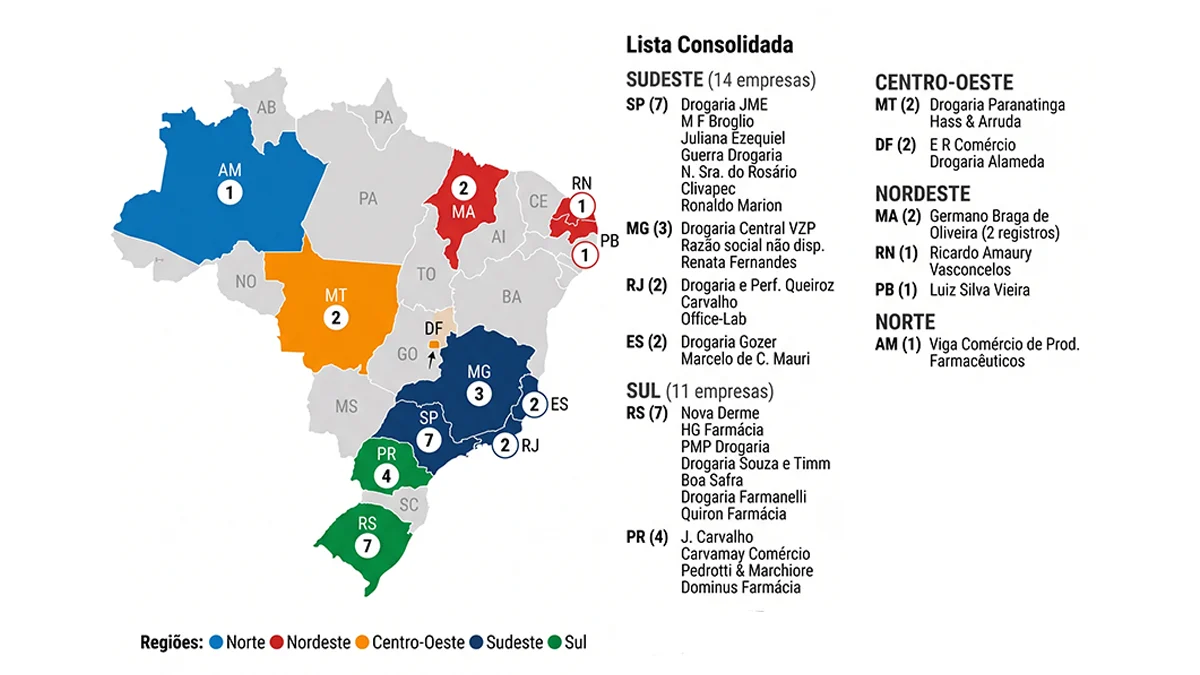
O varejo concentrava 34 empresas, sendo 18 em recuperação judicial e 16 em falência. Na distribuição e no atacado de medicamentos, eram 20 companhias, das quais 11 estavam em recuperação judicial e nove em falência.
Os sinais de crise começam no caixa (h2)
A falta de dinheiro mesmo com vendas, os pagamentos recorrentes em atraso e a dependência de crédito caro estão entre os 12 sinais de alerta identificados pela RGF-BIZDOC.
A lista também inclui queda de margem, crescimento do estoque mesmo com vendas menores, demora dos clientes para pagar, mistura entre contas pessoais e empresariais e renegociações sucessivas de dívidas.
Outros indicadores são a restrição de crédito por bancos e fornecedores, o desconhecimento do valor total das obrigações e uma projeção de caixa incapaz de cobrir compromissos essenciais. Quando negociações diretas e ajustes operacionais deixam de resolver o problema, a empresa precisa avaliar alternativas de reestruturação.
A recomendação é projetar recebimentos e pagamentos semanalmente, considerando possíveis atrasos, e comparar as previsões com os resultados efetivos.
Em situações críticas, o saldo deve ser acompanhado diariamente, com uma projeção móvel de caixa para 13 semanas. O objetivo é identificar com antecedência quando os recursos disponíveis deixarão de cobrir os compromissos.
Crédito caro pode prolongar o desequilíbrio
Antes de contratar crédito ou renegociar dívidas, a empresa deve avaliar juros, tarifas, garantias, prazo e custo total da operação. Parcelas menores podem parecer mais adequadas ao caixa, mas esconder um custo final maior. Usar crédito repetidamente para cobrir prejuízos sem corrigir a origem do problema pode agravar o endividamento.
A empresa também precisa centralizar as informações sobre suas obrigações, com credores, saldos atualizados, vencimentos, juros, garantias e acordos. “O controle deve incluir dívidas bancárias, fiscais, trabalhistas, com fornecedores e com sócios. Sempre que possível, a orientação é negociar antes do vencimento e aceitar apenas condições compatíveis com a geração de caixa projetada”, orienta Cláudio Damasceno, especialista em reestruturação e curadoria independente e sócio sênior da RGF-BIZDOC.
Os 12 sinais de alerta
| Falta de dinheiro |
| Pagamentos atrasados |
| Projeção insuficiente para compromissos essenciais |
| Crédito caro recorrente |
| Renegociações sucessivas |
| Restrição de crédito por bancos ou fornecedores |
| Queda de margem |
| Estoque crescente com vendas em baixa |
| Demora dos clientes para pagar |
| Mistura entre contas pessoais e empresariais |
| Desconhecimento do endividamento total |
| Ajustes operacionais que não revertem resultados negativos |
Margem e estoque exigem controle
A queda da margem de contribuição pode comprometer a capacidade de pagar despesas fixas, mesmo quando há vendas. Para avaliar o resultado de cada operação, é necessário descontar custos e despesas variáveis, incluindo tributos, comissões e taxas. “O indicador ajuda a orientar decisões sobre preços, descontos e mix de produtos”, destaca Damasceno.
No estoque, o foco deve estar na adequação das compras à demanda, na identificação de mercadorias paradas e no controle de vencimentos. Descontos generalizados podem liberar recursos, mas também reduzir a margem. A decisão deve considerar quanto dinheiro será efetivamente recuperado e o custo de manter os produtos armazenados.
A gestão dos recebíveis também é essencial. “Separar valores por vencimento e probabilidade de pagamento, manter uma rotina de cobrança e revisar limites de crédito ajuda a evitar que compromissos imediatos dependam de recursos incertos”, avalia o executivo da RGF.
Reestruturação exige avaliar a viabilidade
Misturar contas pessoais e empresariais dificulta a leitura da situação financeira.
A orientação é separar registros, controlar retiradas dos sócios e formalizar aportes ou empréstimos com apoio contábil. “Quando bancos e fornecedores restringem o crédito, a empresa precisa apresentar informações consistentes e negociar condições viáveis para preservar o abastecimento”, diz Damasceno.
O especialista acrescenta que se a projeção de caixa não cobrir obrigações essenciais, a recomendação é identificar riscos de interrupção, rever compromissos adiáveis e buscar apoio especializado sem esperar o próximo vencimento.
Caso os ajustes operacionais e as negociações diretas não sejam suficientes, devem ser avaliadas alternativas de reestruturação extrajudicial ou judicial, considerando custos, contratos, garantias e perspectivas reais de continuidade.
“A recuperação judicial depende de requisitos legais e não é automática”, alerta.
As 54 empresas do levantamento
O Monitor RGF-BIZDOC considera empresas com atividade principal no comércio varejista de produtos farmacêuticos ou no atacado de medicamentos.
A indústria farmacêutica e o segmento de cosméticos não integram o recorte. Segundo o levantamento, nenhuma das 54 empresas está entre as mil maiores por faturamento, e não há demonstrações financeiras públicas disponíveis para elas.
A posição do estudo é de 30 de junho de 2026, com situação cadastral verificada em 30 de setembro. Por isso, o pedido da Navarro, apresentado em outubro, não integra os 54 casos.
A emissão de debêntures da Profarma também não faz parte dessa contagem, pois se trata de uma operação de financiamento, não de um registro de recuperação judicial ou falência.
Varejo farmacêutico em recuperação judicial
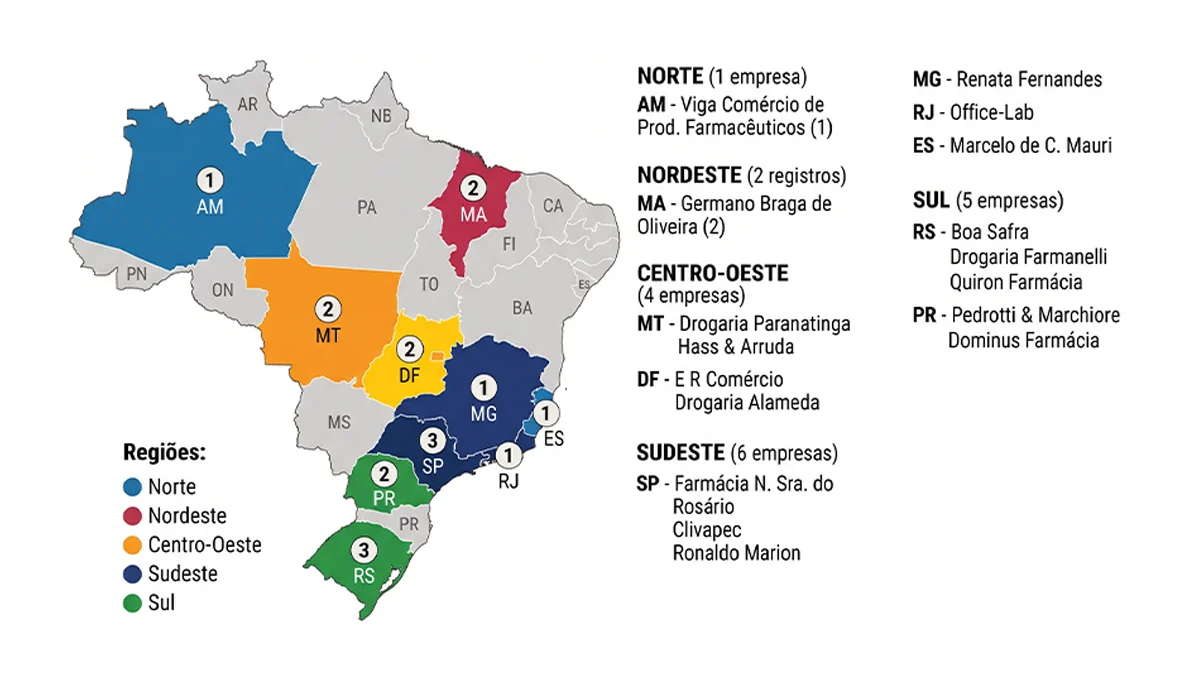
Varejo farmacêutico em falência
Uma empresa sem razão social disponível está identificada no levantamento pelo CNPJ 05.836.625/0001-01.
Distribuição e atacado em recuperação judicial
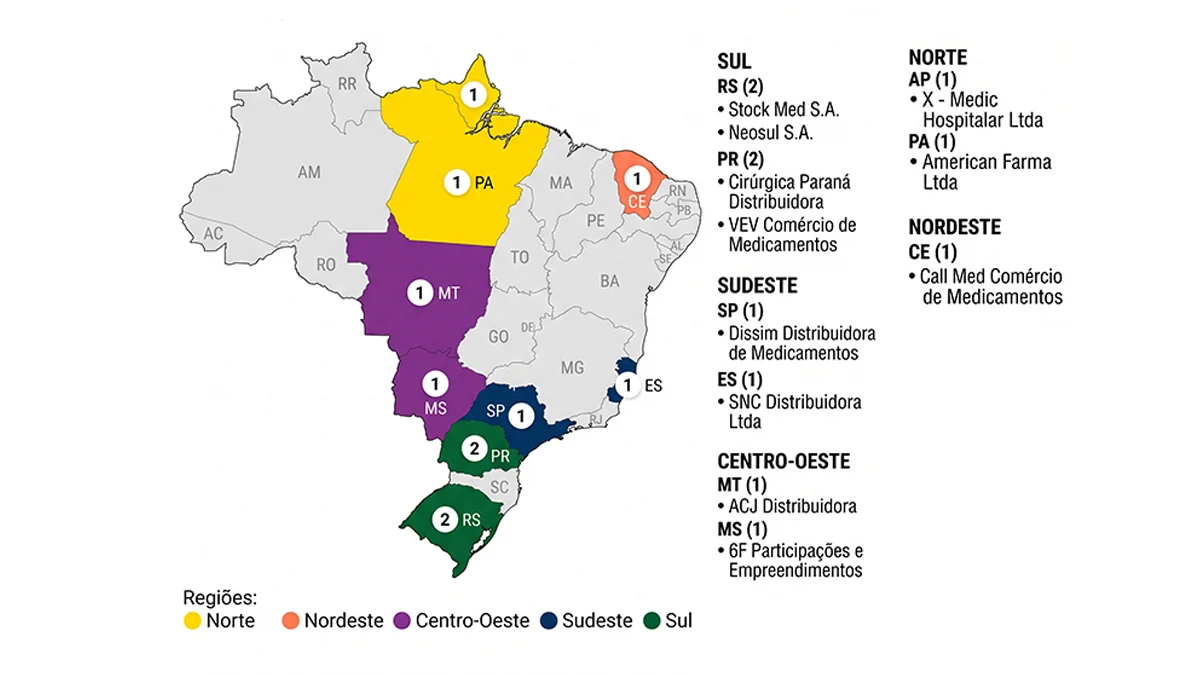
Distribuição e atacado em falência