

Prescrição concentra mercado em grandes grupos e terapias
Close-Up aponta liderança de Eurofarma, Aché e Biolab entre corporações e fabricantes
 por Adriana Bruno em
 Siga nosso canal
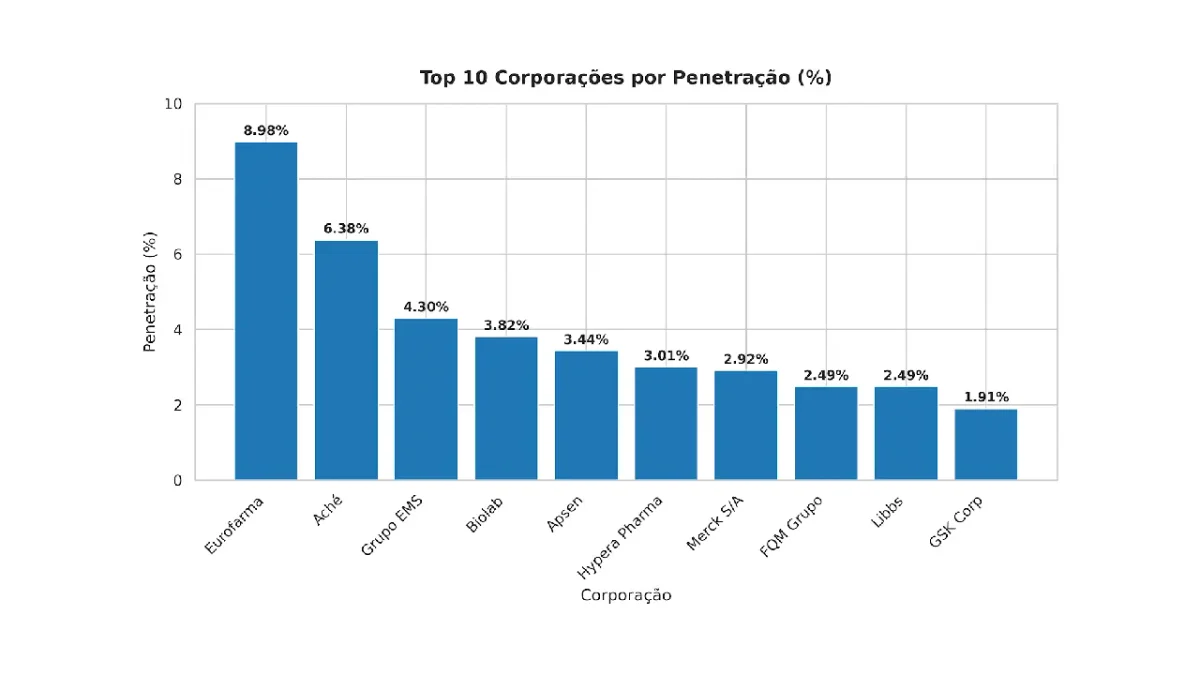
O mercado de prescrição no varejo farmacêutico mantém concentração entre grandes corporações e fabricantes, segundo dados do Close-Up Market referentes a agosto de 2026. No ranking de corporações, a Eurofarma lidera com 8,98% de penetração, seguida por Aché, com 6,38%, Biolab, com 3,82%, Grupo EMS, com 4,30%, e Apsen, com 3,44%.
Entre os fabricantes, a liderança também é da Eurofarma, com 7,89% de penetração em agosto. A Aché aparece na segunda colocação, com 6,38%, enquanto Biolab registra 3,82%, Apsen, 3,44%, e Merck, 2,92%. O ranking segue com EMS, FQM Grupo, Libbs, Mantecorp Farmasa e GSK Pharma entre os dez primeiros.
Medicamentos mais prescritos
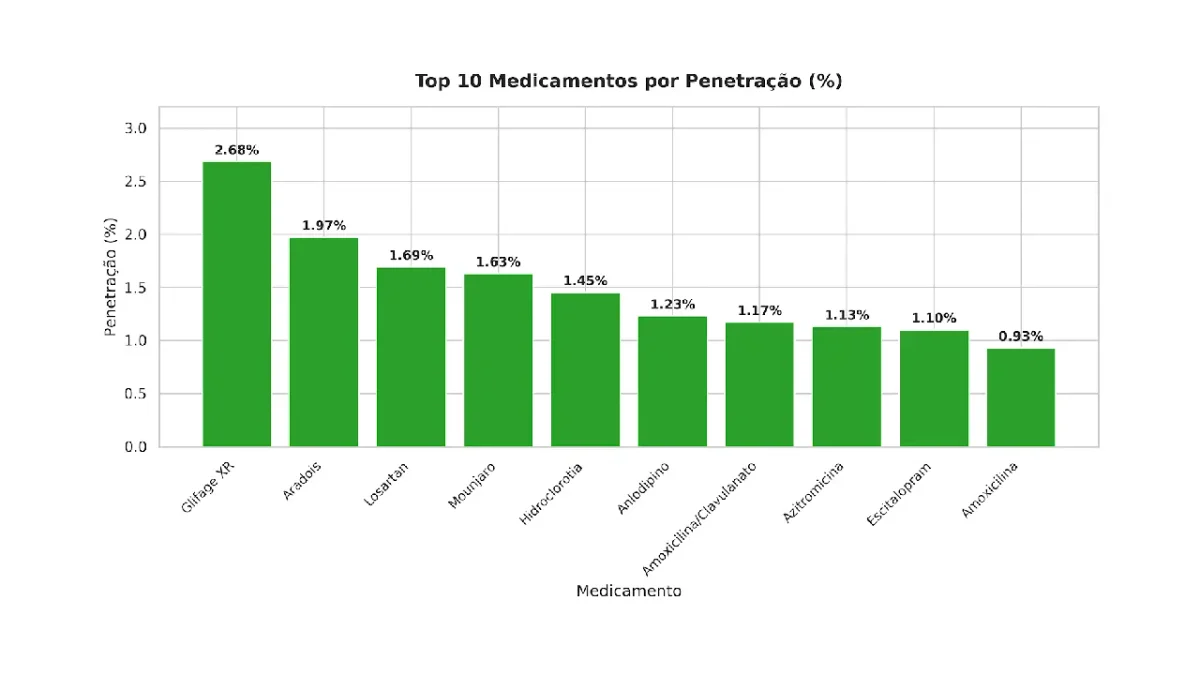
No ranking dos medicamentos, o Glifage XR ocupa a primeira posição, com 2,68% de penetração em agosto. Na sequência estão Aradois, com 1,97%, Losartan, com 1,69%, e Mounjaro, com 1,63%. Hidroclorotiazida aparece na quinta posição, com 1,45%.
Completam o grupo dos dez primeiros Amoxilina com Clavulanato, com 1,17%; Escitalopram, com 1,10%; Azitromicina, com 1,13%; Anlodipino, com 1,23%; e Amoxicilina, com 0,93%.
Entre as posições seguintes, Quetiapina e Sertralina registram 1,08% e 1,05%, respectivamente. Pregabalina aparece com 0,90%, Sinvastatina com 0,96% e Aerolin com 0,81%. Corus registra 0,80%, Clonazepam, 0,82%, Cefalexina, 0,77%, e Atentah, 0,91%.
No grupo de 21 a 30, aparecem Alprazolam, com 0,72%; Wegovy, com 0,51%; Busonid, com 0,69%; Donaren, com 0,67%; Venlafaxina, com 0,63%; Ciprofloxacino, com 0,59%; Clenil HFA, com 0,68%; Clavulin BD, com 0,52%; Metformina, com 0,53%; e Enalapril, com 0,53%.
Classes terapêuticas
Entre as classes terapêuticas, os antidepressivos e reguladores de humor aparecem na primeira colocação, com 14,99% de penetração em agosto. Os antagonistas da angiotensina II puros ocupam o segundo lugar, com 5,09%, seguidos pelos anticonvulsivantes, com 4,40%.
Na sequência, aparecem penicilinas de amplo espectro, com 3,84%; antipsicóticos, com 3,90%; biguanidas antidiabéticas, com 3,28%; anti-reumáticos sem esteroides, com 2,77%; diuréticos, com 2,70%; analgésicos narcóticos, com 2,38%; e agentes beta-bloqueadores puros, com 2,36%.
Os agonistas GLP-1 aparecem na 11ª posição, com 2,72% de penetração em agosto. O indicador registra 2,47% em julho e 2,12% em junho. No acumulado de agosto de 2025 a agosto de 2026, a classe passou de 0,42% para 2,26%.
Os dados indicam que a classe dos agonistas de GLP-1 segue em trajetória de crescimento estrutural na prescrição, tendo mais que dobrado sua participação de mercado nos últimos 12 meses. Observa-se, no entanto, uma mudança na composição interna dessa expansão.
“O crescimento passou a ser liderado pela tirzepatida (Mounjaro, da Lilly), enquanto os produtos à base de semaglutida, da Novo Nordisk, apresentam perda de fôlego nos meses mais recentes. Movimento associado ao vencimento da patente da molécula e à chegada de novas versões concorrentes ao mercado”, comenta Bianca Lamim, analista de market insights da Close-UP International. Segundo ela, caso essa dinâmica se mantenha, é razoável que a classe continue ampliando sua participação total no curto prazo, com a disputa pela liderança segmentar se acirrando entre os fabricantes.
Clínica geral lidera entre especialidades
Na divisão por especialidades médicas, Clínica Geral lidera o ranking de agosto, com 15,22% de penetração. Psiquiatria aparece em segundo lugar, com 13,22%, seguida por Cardiologia, com 9,27%, e Pediatria, com 7,58%.
Ginecologia/Obstetrícia registra 5,86%, Generalista, 5,68%, Endocrinologia/Nutrição, 5,56%, Neurologia, 5,11%, Ortopedia, 4,68%, e Dermatologia, 3,38%.
São Paulo responde por 29,55%
Na distribuição por estados, São Paulo aparece na liderança, com 29,55% de penetração em agosto. Rio de Janeiro registra 12,35%, Minas Gerais, 10,25%, e Rio Grande do Sul, 7,66%. “São Paulo lidera por concentrar o maior contingente de profissionais de saúde, farmácias e hospitais do país.
O estado responde por cerca de 28% dos médicos ativos no Brasil e mais de 44 mil CNPJs do setor — fatores que também se refletem nos dados de demanda, reforçando a consistência entre os diferentes indicadores do mercado farmacêutico nacional”, pontua Bianca.
Paraná aparece com 5,37%, Bahia com 4,25%, Santa Catarina com 3,79%, Ceará com 3,49%, Goiás com 3,53% e Pernambuco com 3,17%. O Distrito Federal registra 2,34%.
Na sequência, aparecem Pará, com 1,94%; Espírito Santo, 1,83%; Maranhão, 1,59%; Paraíba, 1,35%; Piauí, 1,06%; Alagoas, 1,03%; Mato Grosso do Sul, 1,02%; Rio Grande do Norte, 0,92%; Amazonas, 0,85%; Sergipe, 0,78%; Mato Grosso, 0,75%; Rondônia, 0,53%; Tocantins, 0,27%; e Amapá, 0,19%.
Nordeste lidera entre regiões
No recorte regional, o Nordeste apresenta a maior participação em agosto, com 17,63%. O Sudeste (SPC) aparece com 17,39%, seguido pelo Sul, com 16,82%. Sudeste (ES/RJ) registra 14,18%, enquanto Sudeste (SPI) soma 12,16%.
Completam o ranking Sudeste (MG), com 10,25%; Centro-Oeste, com 7,90%; e Norte, com 3,67%.


