

GLP-1 já supera R$ 3,6 bilhões no mercado farma
Agonistas de GLP-1 já representam mais de 5% do mercado farmacêutico em valores, enquanto vendas em unidades avançam mais de 30%
 por Adriana Bruno em
 Siga nosso canal
O mercado de agonistas de GLP-1, popularmente conhecidos como canetas emagrecedoras, vem ganhando espaço no mercado farmacêutico brasileiro, impulsionado pelo avanço das vendas e pela ampliação do número de moléculas e fabricantes. A categoria já representa mais de 5% do mercado farmacêutico total em valores, equivalente a aproximadamente R$ 3,6 bilhões no último trimestre.
No varejo farmacêutico, as vendas em unidades registraram crescimento superior a 30% desde o último trimestre. Em valores, os agonistas de GLP-1 cresceram mais de 40% desde agosto de 2025, movimento impulsionado principalmente pela tirzepatida.
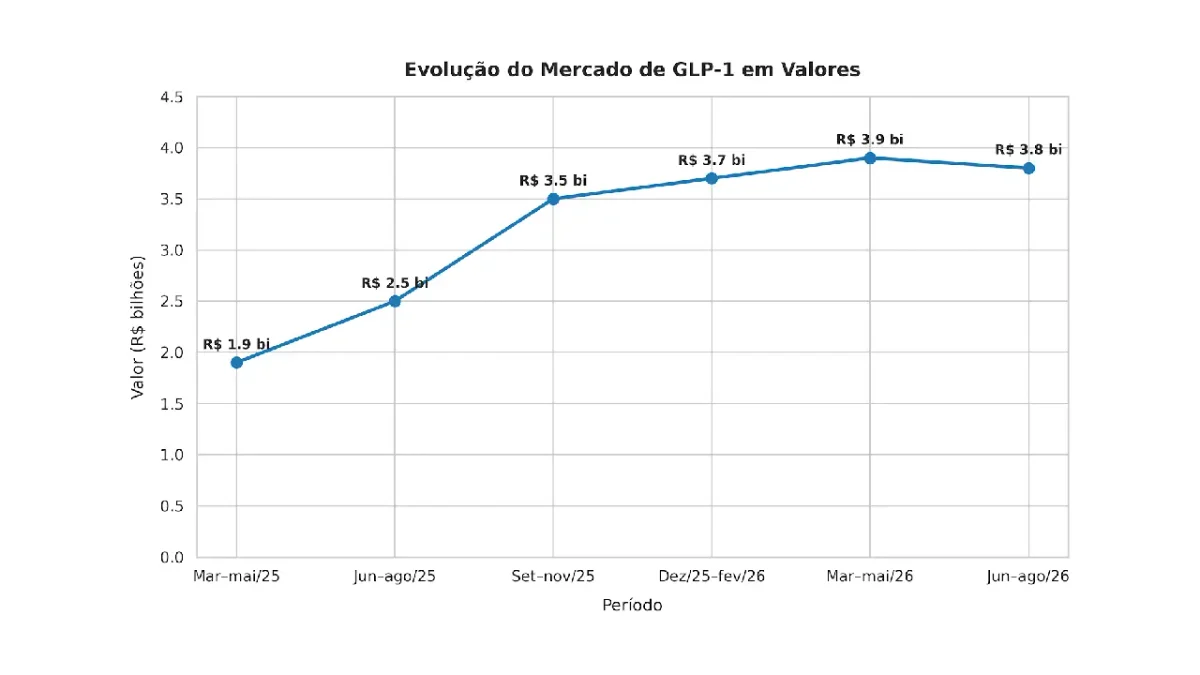
Entre os períodos analisados, o faturamento passou de R$ 1,9 bilhão em mar-mai/25 para R$ 3,8 bilhões em jun-ago/26.
“Estamos diante de uma categoria de produtos sem precedentes dentro do mercado farmacêutico, que tem não só o potencial de se reinventar, mas também a capacidade de influenciar e muito diversos segmentos de mercado dentro e fora do contexto de saúde”, comenta Natália Soares, gerente estratégica de negócios da Close-Up International.
Tirzepatida ganha participação (h2)
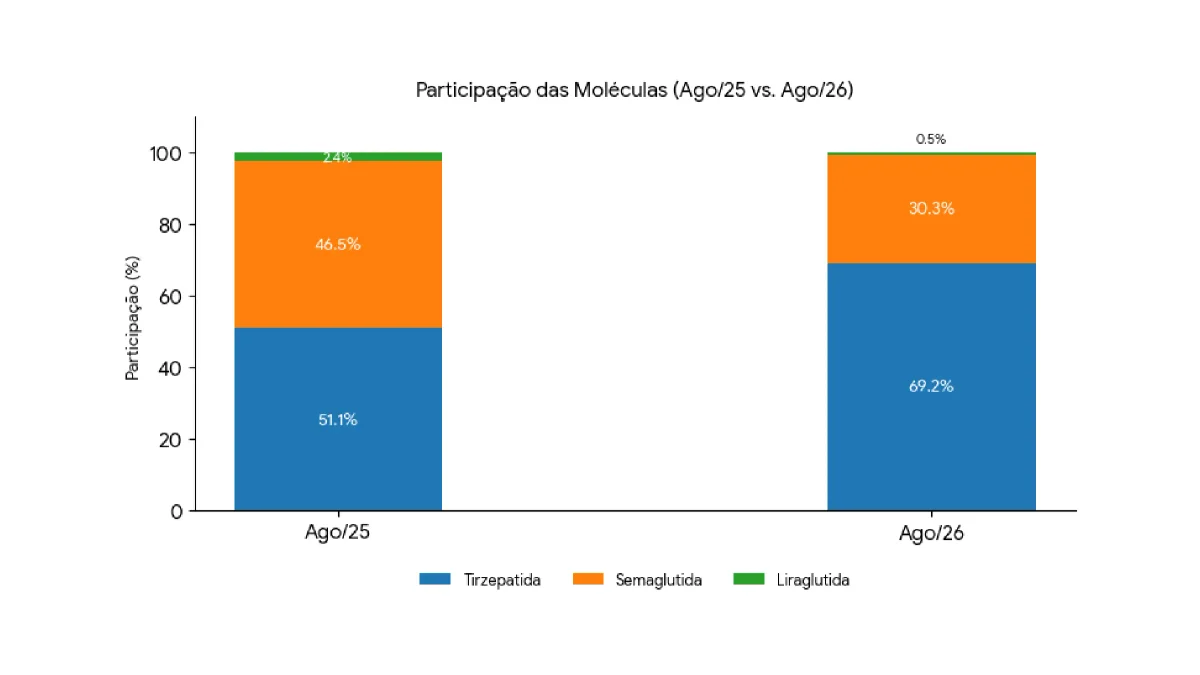
A composição do mercado evidencia a mudança no equilíbrio entre as moléculas. Em agosto de 2025, a tirzepatida representava 51,1% das vendas em valores, enquanto a semaglutida respondia por 46,5% e a liraglutida, por 2,4%. Um ano depois, a tirzepatida alcançou 69,2%, contra 30,3% da semaglutida e 0,5% da liraglutida.
A movimentação também aparece na disputa entre fabricantes. A EMS alcançou 9,4% de participação em valor e 25,8% em unidades em apenas três meses de vendas.
“O mercado de agonistas de GLP-1 vem passando por uma transformação importante, com crescimento expressivo em unidades, avanço da tirzepatida e entrada de novos players. Para o canal farmácia, acompanhar essa dinâmica é fundamental para entender a evolução da categoria e seus impactos sobre o mix”, afirma Natália.
Quem compra GLP-1
O perfil do shopper de GLP-1 também traz informações relevantes para o varejo. Segundo a pesquisa Shopper Farma, com dados acumulados até junho de 2026 e amostra de 3.793 consumidores, 70% dos shoppers são mulheres, 37% pertencem à classe B2 e 49% são da geração X.
Há diferenças de comportamento entre os grupos. O preço médio por unidade cresceu 4,6%, enquanto a quantidade média de unidades por shopper recuou 4,7%. Na classe A, a média chega a 3,08 unidades por consumidor. Entre as gerações, a Gen Z apresenta o maior preço médio por unidade, de R$ 1.802, enquanto os Baby Boomers registram média de 2,6 unidades por comprador.
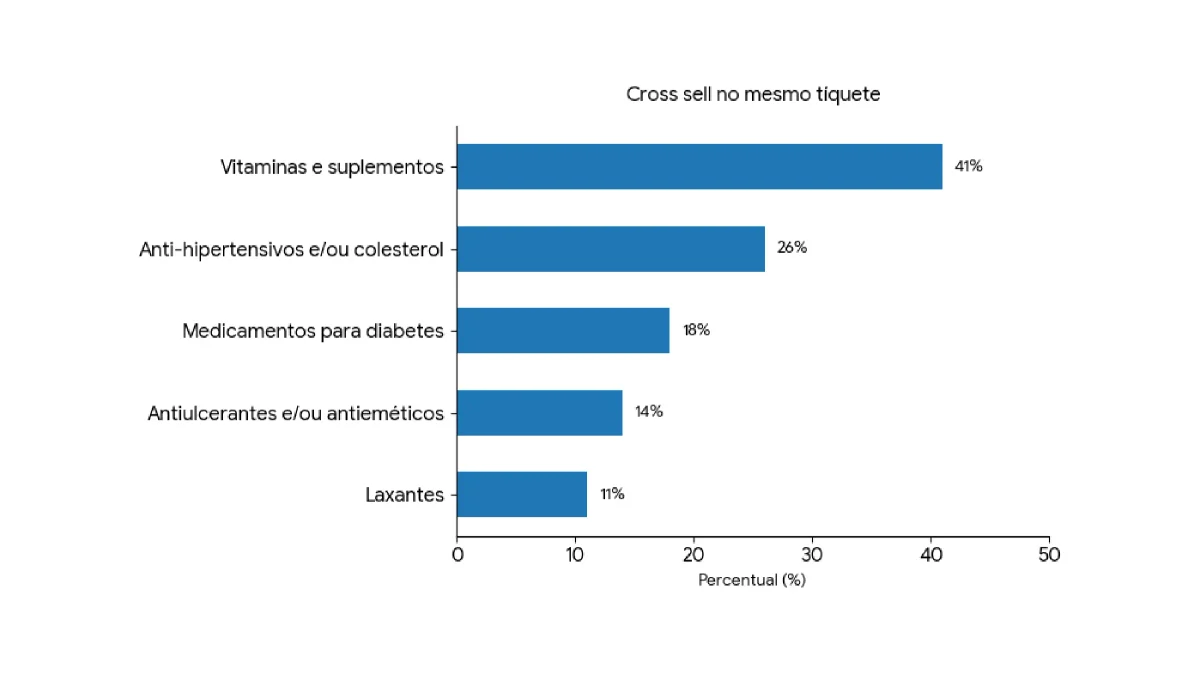
A leitura do consumidor também ajuda a dimensionar o potencial de cross sell. Entre os produtos comprados no mesmo tíquete estão vitaminas e suplementos, presentes em 41% dos casos; anti-hipertensivos e/ou medicamentos para colesterol, com 26%; medicamentos para diabetes, com 18%; antiulcerantes e antieméticos, com 14%; e laxantes, com 11%.
“O GLP-1 está sendo um terremoto em diversos mercados, porque é algo que acontece mais profundamente, mas vai afetar mercados que parecem estar muito distantes”, pontua Rodolfo Cabral, head de soluções da 4intelligence.
Jornada amplia possibilidades de mix
Ao longo da jornada de utilização dos análogos de GLP-1, surgem necessidades associadas a diferentes categorias, incluindo suplementos, produtos para pele e cabelos e outras soluções. Mais de 62% percebem flacidez na pele e mais de 70% relatam queda de cabelo. A jornada inclui ainda a procura por dermatologistas e protocolos que combinam procedimentos e dermocosméticos.
“A jornada do shopper mostra que o GLP-1 não deve ser analisado de forma isolada. O consumo de outras categorias aparece ao longo do tratamento, o que abre espaço para que o varejo compreenda melhor as necessidades desse consumidor e a relação da categoria com o restante do mix”, afirma Natália.
Mais concorrência no horizonte
A perspectiva para a categoria é de aumento da competição. No curto prazo, estão previstos os lançamentos dos sete produtos aprovados pela Anvisa. No médio prazo, aparecem possíveis lançamentos dos 11 produtos em fila de análise. No longo prazo, entram no radar novas formas farmacêuticas, como medicamentos orais e implantes, além da nova geração de incretinas.
A ampliação da concorrência também pode aumentar a pressão sobre preços, com movimentos envolvendo medicamentos de referência e similares, além de descontos, promoções e programas de suporte ao paciente.
“A entrada de novas terapias tende a ampliar o mix competitivo da categoria. Ao mesmo tempo em que novas moléculas e formas de administração avançam, o varejo passa a acompanhar uma categoria com mais opções e diferentes possibilidades de posicionamento”, finaliza Natália.


